
L’heure des choix
Depuis plus de deux siècles, l’économie mondiale repose sur une dynamique de croissance d’une régularité exceptionnelle. Cette expansion sans précédent dans l’histoire humaine n’est pas le fruit du hasard : elle s’appuie sur deux piliers indissociables et puissants que sont la démographie et la productivité.
Cependant, un phénomène inédit se produit actuellement sous nos yeux. Pour la toute première fois depuis la Révolution industrielle, l’un de ces deux moteurs stratégiques est en train de s’enrayer brutalement : la natalité s’effondre aux quatre coins du globe.
L’article complet en vidéo
Cette transition vers un nouveau régime démographique soulève une interrogation fondamentale pour tout épargnant. Lorsque l’un des carburants historiques de l’économie mondiale vient à manquer, quelles sont les répercussions très concrètes sur la gestion d’un patrimoine ?
S’il est relativement simple de programmer des versements automatiques en DCA (définition du DCA) ou d’acheter quelques ETF (définition de l’ETF) généralistes, investir son argent sans observer la transformation structurelle du monde revient à naviguer sans boussole. Cette pause prospective permet de prendre de la hauteur, de décrypter la fin d’un supercycle de deux cents ans et d’ajuster le pilotage de vos placements boursiers pour les décennies à venir.
1. La mécanique du supercycle de 200 ans et l’impasse démographique
Pour mesurer la portée des mutations actuelles, il convient d’observer la formule fondamentale de la création de richesse enseignée dans toutes les facultés d’économie :
Croissance du PIB ≈ Population active × Productivité par travailleur
La richesse produite par une nation – son Produit Intérieur Brut (PIB) – s’obtient simplement en multipliant le volume de sa population active par la quantité de biens et services que chaque travailleur est capable de générer grâce aux technologies et aux outils disponibles.
L’équation fondamentale de la création de richesse
La démographie constitue le moteur humain de cette équation. Une population jeune et dynamique nourrit l’économie de deux manières complémentaires. D’une part, l’arrivée de nouvelles générations sur le marché du travail fournit des bras, des compétences et des capacités d’innovation pour faire tourner les entreprises.
D’autre part, ces nouveaux citoyens représentent un vivier croissant de consommateurs. Davantage d’habitants implique la construction de nouveaux logements, l’achat de véhicules, la consommation de biens du quotidien et l’élargissement continu des marchés débouchés pour les entreprises cotées.
Un basculement démographique d’une brutalité historique
Pendant des millénaires, le niveau de vie de l’humanité a stagné. Le paysan du Moyen Âge produisait et consommait à peu près autant que son ancêtre de l’Antiquité. Tout a basculé vers 1820 avec l’avènement de la Révolution industrielle. L’exploitation du charbon, le développement de la machine à vapeur, la mécanisation agricole et l’exode rural ont allumé simultanément les deux moteurs de la croissance. La population a augmenté à un rythme très soutenu tout en produisant infiniment plus par individu. Ce « régime de croissance moderne » a dessiné une courbe exponentielle en crosse de hockey sur les deux derniers siècles, portant l’essor des sociétés modernes et les performances historiques des marchés boursiers.
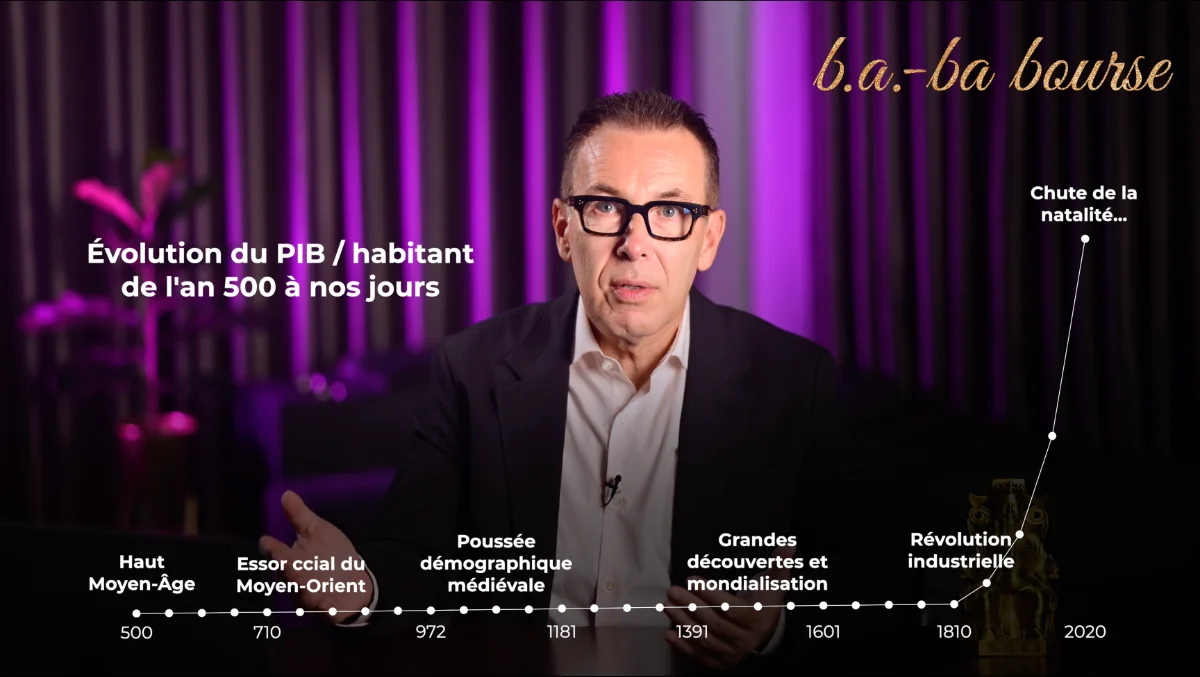
Aujourd’hui, ce premier moteur démographique atteint une limite physique. Pour maintenir une population stable sans déclin, le taux de fécondité doit atteindre le seuil de renouvellement de 2,1 enfants par femme. Or, la quasi-totalité des grandes puissances économiques mondiales est désormais sous ce seuil critique :
- Corée du Sud : Le taux de fécondité s’est effondré à environ 0,7 enfant par femme, le niveau le plus bas de la planète, menaçant de diviser sa population active par deux en deux générations.
- Chine et Japon : Les taux évoluent en dessous de 1,2 enfant par femme, entraînant déjà une contraction physique de la population chinoise en âge de travailler.
- Europe : La moyenne du continent s’établit à environ 1,4 enfant par femme.
Si le vivier de travailleurs et de consommateurs s’amenuise, toute la question est de savoir si le second moteur – la productivité – pourra compenser seul le retrait démographique.
2. Productivité et IA : le second moteur peut-il tourner seul ?
Dans l’éventualité où la démographie ne soutiendrait plus la croissance globale, l’avenir économique repose entièrement sur la capacité d’innovation et les avancées technologiques. Trois visions prospectives s’opposent à ce sujet parmi les analystes et économistes contemporains.
L’enthousiasme de l’abondance technologique
Des dirigeants visionnaires comme Elon Musk avancent une thèse particulièrement optimiste. Selon ce scénario, la convergence de l’intelligence artificielle générative et de la robotique humanoïde constitue une rupture technologique sans précédent. Les gains de productivité deviendraient tellement massifs qu’ils provoqueraient une chute spectaculaire des coûts de production.
L’humanité entrerait alors dans une « ère d’abondance » où l’accès aux biens et services serait démultiplié sans nécessiter un volume équivalent de travail humain. Dans cette hypothèse, la hausse de la productivité neutraliserait très largement le vieillissement de la population.
Les réserves historiques et les risques sociaux
À l’opposé, des économistes comme Robert Gordon tempèrent cet enthousiasme en s’appuyant sur l’histoire économique. Leurs travaux démontrent que les révolutions numériques des trente dernières années n’ont pas généré des gains de productivité aussi durables que l’arrivée de l’électricité, du moteur à explosion ou de l’eau courante. Selon cette approche plus prudente, l’IA représentera un outil puissant d’optimisation sans pour autant constituer le miracle économique suffisant pour combler le déficit démographique.
Enfin, des penseurs comme l’historien Yuval Noah Harari mettent en garde contre le contrecoup socio-économique. Une explosion de la productivité portée par des machines risque de fragiliser le marché de l’emploi en dévalorisant la force de travail humaine. Si la capacité de production devient théoriquement illimitée mais que le pouvoir d’achat global s’effondre faute d’emplois, le modèle économique de consommation de masse se trouve menacé dans ses fondements.
Face à ces anticipations contradictoires, l’investisseur individuel a tout intérêt à faire preuve d’humilité. Plutôt que de bâtir des scénarios dogmatiques, il convient d’observer au fil des trimestres la traduction concrète de ces gains de productivité dans les comptes de résultats des entreprises.
3. Choc macro-patrimonial : bourse vs immobilier physique
Pendant les 150 dernières années, les marchés actions mondiaux ont délivré un rendement annuel moyen de l’ordre de 7 à 8 %. Ces performances historiques sont la conséquence directe du supercycle d’expansion démographique et industrielle. Cependant, prolonger ces courbes passées de manière linéaire pour les cinquante prochaines années sans prendre en compte la transition en cours serait une imprudence.
L’inversion démographique ne va pas impacter toutes les classes d’actifs de la même manière :
Pourquoi l’immobilier physique subit le déclin démographique
La valeur de l’immobilier résidentiel et le niveau des loyers reposent intimement sur la densité démographique locale et sur la formation de nouveaux jeunes ménages sur un territoire donné. Si la population d’une région ou d’un pays diminue et vieillit, le marché immobilier physique risque de connaître une stagnation prolongée, voire une contraction marquée dans les zones secondaires.
La capacité d’adaptation supérieure des entreprises cotées
À l’inverse, les grandes entreprises cotées en Bourse disposent d’une flexibilité organisationnelle bien plus élevée. Elles bénéficient de la capacité d’automatiser leur chaîne de valeur, de réaliser des gains de productivité et d’aller chercher des relais de croissance à l’international, y compris dans les zones géographiques conservant une dynamique démographique favorable. C’est la raison pour laquelle de nombreux épargnants privilégient les marchés financiers mondiaux face à l’immobilier physique. Pour bien structurer vos enveloppes de détention, vous pouvez lire notre guide sur le choix du compte d’investissement.
4. La posture de l’investisseur : entre optimisme et adaptabilité
Face à des mutations structurelles aussi profondes, la pire attitude consisterait à surréagir ou à modifier précipitamment l’intégralité de sa stratégie patrimoniale.
Le piège de l’anticipation prématurée
Il existe une règle éprouvée sur les marchés financiers : avoir raison trop tôt équivaut souvent à avoir tort. Désinvestir ses portefeuilles ou parier agressivement contre le marché au prétexte qu’un supercycle bicentenaire touche à sa fin représenterait une erreur coûteuse. La population mondiale n’a pas encore atteint son sommet physique, estimé d’ici une cinquantaine d’années par les démographes. Le supercycle actuel continue de produire des effets tangibles.
Maintenir un cap stratégique adaptable
La démarche la plus rationnelle repose sur une vigilance active et un optimisme pragmatique :
- Conserver un socle diversifié : S’appuyer sur des allocations solides pour capter la croissance mondiale. Pour approfondir ces structures, vous pouvez consulter notre guide complet sur les ETF.
- Pratiquer une veille attentive : Vérifier si les promesses de gains de productivité liées aux nouvelles technologies se traduisent concrètement par une hausse des marges bénéficiaires des sociétés.
- Ajuster les curseurs avec calme : Adapter très progressivement l’exposition du portefeuille au fil des évolutions confirmées du marché, sans céder au bruit médiatique.
5. Qui seront les gagnants de demain ? Bâtisseurs vs adoptants
Aujourd’hui, une poignée de géants technologiques américains concentre une grande partie des performances boursières mondiales en raison de leurs investissements massifs dans les infrastructures de l’intelligence artificielle. Cependant, imaginer que le secteur de la Tech sera le seul gagnant durable constitue un raccourci risqué.
Distinguer les bâtisseurs des adoptants
Pour mieux analyser les opportunités futures, il est pertinent d’opposer deux catégories d’acteurs économiques :
- Les bâtisseurs de technologies : Ce sont les concepteurs de semi-conducteurs, d’équipements de pointe, de centres de données et de modèles de langage (tels que NVIDIA, ASML, TSMC, Microsoft, Alphabet ou OpenAI). Ils fournissent la matière première technologique.
- Les adoptants de la technologie : Ce sont les entreprises de l’économie réelle (santé, industrie, logistique, distribution, services financiers) qui déploient ces outils pour automatiser leurs opérations, réduire leurs coûts d’exploitation et élargir leurs marges.
La leçon de la bulle Internet de l’an 2000
L’histoire financière offre d’enseignantes comparaisons. Lors de la bulle Internet des années 2000, le consensus considérait l’économie traditionnelle comme définitivement obsolète. Pourtant, la grande majorité des jeunes sociétés Internet cotées à l’époque ont fait faillite. En revanche, les entreprises traditionnelles solides qui ont su intégrer le réseau Internet dans leur activité ont renforcé leur modèle économique et ont généré de remarquables performances à long terme.
Dans cette phase de transition, les véritables gagnants financiers ne seront pas obligatoirement ceux qui inventent les technologies, mais ceux qui sauront les exploiter le plus efficacement pour transformer leur métier. C’est le principe du darwinisme économique.
6. PIB mondial et Bourse : le mythe du couplage parfait
Un dernier élément fondamental mérite d’être clarifié : la corrélation entre la croissance de l’économie réelle et les rendements boursiers.
Historiquement, l’augmentation du PIB mondial alimente le chiffre d’affaires global des entreprises, ce qui soutient la hausse des bénéfices par action et fait grimper les indices boursiers (définition de l’indice boursier). Si la démographie vient ralentir le rythme de la croissance économique mondiale, la Bourse est-elle condamnée à stagner ?
La réponse est négative, car il existe une déconnexion possible entre le PIB d’un pays et la rentabilité des entreprises cotées. Les marchés boursiers ne reflètent pas la moyenne brute de l’économie réelle : ils filtrent et sélectionnent en permanence les sociétés les plus rentables, les mieux gérées et les plus capables de s’adapter aux changements de leur environnement. Même dans un monde à faible croissance macroéconomique, les entreprises leaders parviennent à préserver leurs marges et à redistribuer de la valeur à leurs actionnaires. Si votre objectif est d’organiser la distribution progressive de vos plus-values (définition de la plus-value) pour gagner en autonomie, vous pouvez découvrir notre méthode pour devenir semi-rentier.
Conclusion : naviguer dans le nouveau cycle avec sérénité
La fin progressive du supercycle démographique de deux cents ans ne signe en aucun cas la fin de l’investissement en Bourse. Elle marque simplement l’ouverture d’un nouveau chapitre où la sélectivité, la rigueur d’analyse et l’adaptabilité deviennent les qualités maîtresses de l’épargnant. En comprenant les moteurs profonds de la création de richesse et en gardant un portefeuille équilibré, il demeure tout à fait possible de faire fructifier son capital avec calme et sérénité.
Passez à l’action avec B.A.-Ba Bourse !
- Rejoignez les B.A.-Ba Tips : Inscrivez-vous à notre lettre d’information privée, envoyée toutes les deux semaines, pour recevoir nos repères stratégiques sans jargon et piloter vos placements en toute indépendance.
- Simulez votre autonomie financière : Évaluez précisément le capital nécessaire à vos projets de vie en accédant dès maintenant à notre Simulateur Semi-Rentier offert.
Sources & Références
- World Economic Forum (WEF) : Interventions prospectives sur l’IA et l’humanité (Yuval Noah Harari – An Honest Conversation on AI and Humanity).
- SpaceX / Présentations prospectives : Réflexions sur l’automatisation, la robotique et l’abondance technologique (Elon Musk).
- Our World in Data : Données historiques de l’évolution du PIB mondial par habitant sur la longue durée (Global Average GDP Per Capita Over the Long Run).
- Cato Institute : Synthèse sur les estimations du PIB mondial d’Angus Maddison et la trajectoire des niveaux de vie (Human Progress and Economic Growth).